Kanun, ticari mevduatı Tasarruf Mevduatı Sigorta Fonu'nun sigortası kapsamına alıyor. Fonun yapısını, Türkiye Varlık Fonu'na ve belediye borçlarına ilişkin hükümleri de düzenliyor.
Yasalaşma Süreci
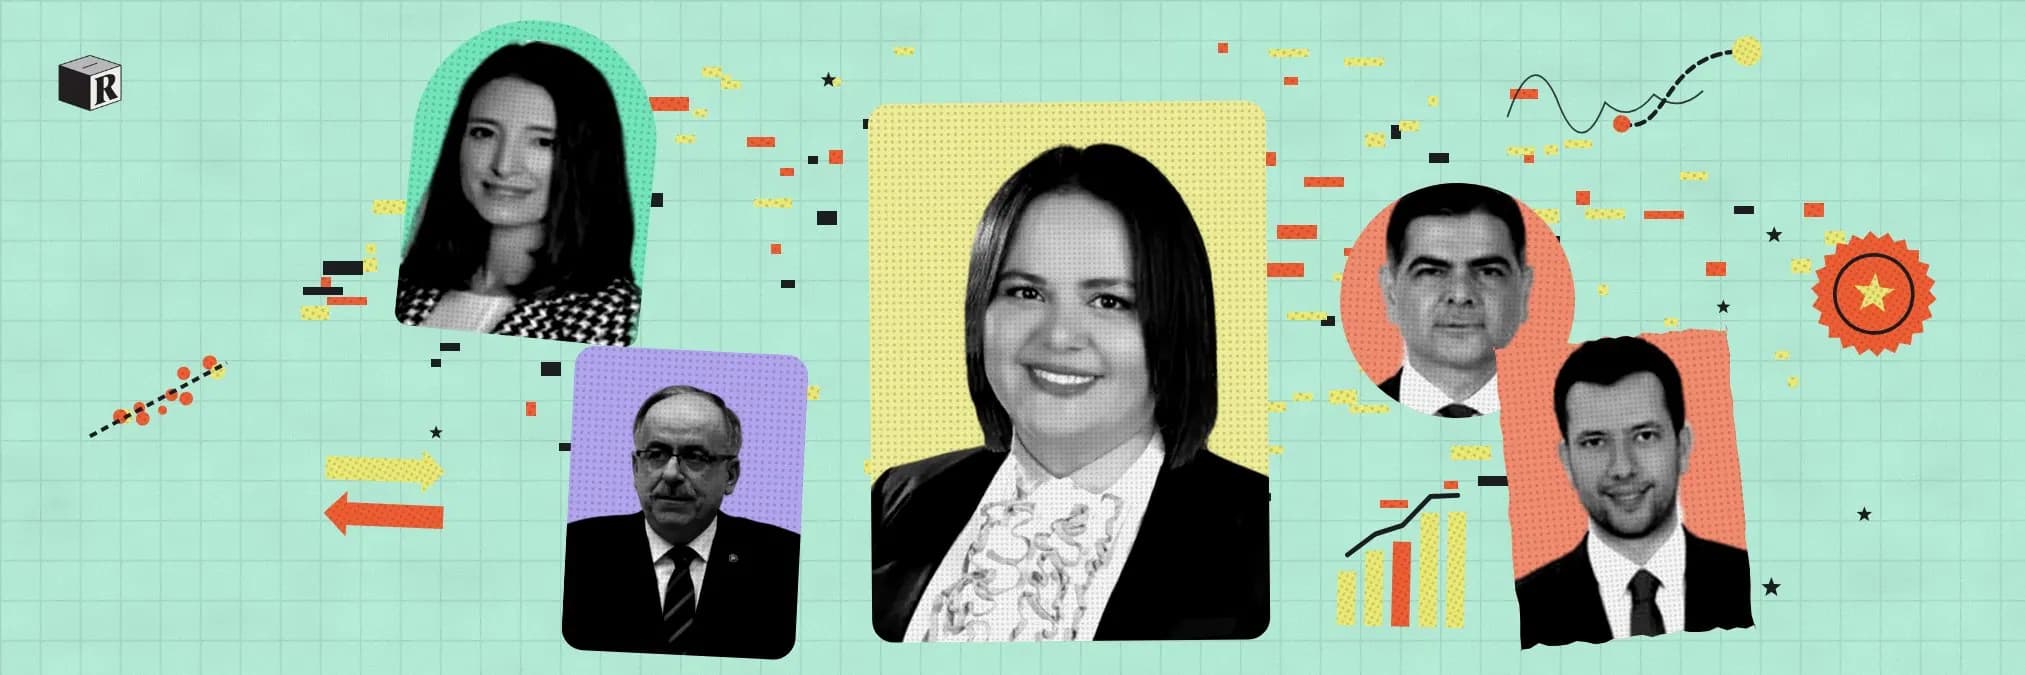
"Bankacılık Kanunu ile Bazı Kanunlarda ve 655 Sayılı Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun Teklifi" (2/4389), 12 Nisan 2022 tarihinde TBMM Başkanlığına sunuldu. Teklifin ilk imzacısı Denizli Milletvekili Nilgün Ök (AK Parti). Teklifi toplam 61 milletvekili imzaladı. Teklif esas komisyon olarak Plan ve Bütçe Komisyonunda görüşüldü ve komisyon raporunu 18 Nisan 2022 tarihinde verdi (sıra sayısı 327). Genel Kurulda 26 Mayıs 2022 tarihinde açık oylamayla kabul edildi: 230 kabul, 52 ret oy. Kanun 7407 sayıyla 28 Mayıs 2022 tarihli ve 31849 sayılı Resmi Gazete'de yayımlandı.
Kanun ile Ne Değişiyor?
Kanun, Bankacılık Kanunu ve bazı kanunlarda, ayrıca 655 sayılı Kanun Hükmünde Kararname'de değişiklik yapıyor.
- Ticari mevduat Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından sigorta kapsamına alınıyor. Kanunun genel gerekçesine göre resmi kuruluşlar, kredi kuruluşları ve finansal kuruluşlara ait olanlar dışındaki tüm ticari mevduat ve katılım fonu kapsama giriyor ve bu değişiklikle Avrupa Birliği mevduat sigortacılığı kriterlerine uyum sağlanması amaçlanıyor.
- Sigortaya tabi olacak mevduat ve katılım fonlarının kapsamını ve tutarını belirleme yetkisi Fon Kuruluna veriliyor.
- Fon başkan yardımcısı sayısı ve Fon bünyesindeki hizmet birimi sayısı artırılıyor. Fona verilen görevlerin ifası sırasında yapılan giderler, daha sonra ilgililerinden tahsil edilmek koşuluyla Fon bütçesinden karşılanabiliyor.
- Fonun yaptığı ticari ve iktisadi bütünlük satışlarında geçmiş dönem borcuna dair kriterler daha açık hale getiriliyor, finansal kiralama sözleşmeleri ticari ve iktisadi bütünlük kapsamına alınıyor ve ihale bedeline isabet eden tutar sıra cetveli kesinleşmeden ödenebiliyor. Şirket varlıklarının satışından sıra cetveline göre dağıtımdan sonra kalan tutar şirket işlerinde kullanılabiliyor.
Kurumların bilançolarında yer alan yabancı paralar 2022 yılı sonuna kadar Türk lirasına dönüştürülürse, bu dönüşümle açılacak mevduata tahakkuk eden faiz ve kar payları ile diğer kazançlar kurumlar vergisi istisnası kapsamına alınıyor.
Stratejik yatırımların Türkiye Varlık Fonu'nun sektöre özgülenmiş şirketleri tarafından yapılmasının önü açılıyor. Türkiye Varlık Fonu tarafından kurulacak şirket ve alt fonlara tanınan muafiyet ve istisnalar, düzenlemenin yürürlüğe girdiği tarihten önce kurulmuş şirket ve fonlara da uygulanıyor.
Belediyelerin şehir içi raylı ulaşım sistemi ve metro projeleri borçlarına karşılık yapılacak kesinti, belediyelere genel bütçe vergi gelirleri tahsilat toplamı üzerinden ayrılan payların azami yüzde 5'i oranında yapılıyor.
Yorumlar
Hakaret, nefret söylemi ve kişisel bilgi içeren yorumlar kaldırılır.
Oy verince iki tarafın gerekçelerini görürsün.