Yükleniyor
Gündem yükleniyorÖlçüme İzin Veriyor musun?
Platformun nasıl kullanıldığını anlamak için ölçüm araçları kullanıyoruz. Bunlar zorunlu değil: reddedersen site aynı şekilde çalışır, ölçüm çerezi yazılmaz, Google’a yalnız çerezsiz ve kimliksiz sayım sinyali gider. Oy kayıtları bu tercihten bağımsız olarak saklanır, ayrıntısı gizlilik metninde.
Resmi başlık: Gelir Vergisi Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi
En Çok Tartışılan: Asgari ücretin gelir vergisinden istisna edilmesi
Bu teklife katılıyor musun?
Oyunu verince sonucu görürsün.
Kanun, aylık brüt asgari ücreti aşmayan ücretleri gelir vergisinden istisna ediyor. Ayrıca net ücreti asgari ücretlinin net ücretinin altında kalanlara fark kadar ilave asgari geçim indirimi getiriyor.
"Gelir Vergisi Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi" (2/4031), 17 Aralık 2021 tarihinde TBMM Başkanlığına sunuldu. Teklifin ilk imzacısı Erzurum Milletvekili İbrahim Aydemir (AK Parti). Teklifi toplam 96 milletvekili imzaladı. Teklif esas komisyon olarak Plan ve Bütçe Komisyonunda görüşüldü ve komisyon raporunu 21 Aralık 2021 tarihinde verdi (sıra sayısı 299). Genel Kurulda 22 Aralık 2021 tarihinde açık oylamayla kabul edildi: 319 kabul, 0 ret oy. Kanun 7349 sayıyla 25 Aralık 2021 tarihli ve 31700 sayılı Resmi Gazete'de yayımlandı.
Hizmet sözleşmesinde aylık asgari ücret karşılığı çalışacağı belirtilen hizmet erbabından, ücret ve ücret sayılan ödemeleri toplamı ilgili ayın brüt asgari ücretini aşmayanların ücretleri gelir vergisinden istisna ediliyor. Gerekçeye göre bu istisna damga vergisini de kapsıyor, böylece asgari ücretlilerden gelir ve damga vergisi alınmıyor. Asgari ücretin üzerinde ücret alıp net ücreti asgari ücretliye ödenen net ücretin altında kalanlara, aradaki fark asgari geçim indirimine ilave ediliyor. Bu düzenlemelere uyumlu olarak Gelir Vergisi Kanunundaki diğer ücret gelirlerinin vergilendirilmesine ilişkin hükümler yürürlükten kaldırılıyor.
Enerji ve savunma alanında şu değişiklikler yapılıyor:
Gerekçeye göre BOTAŞ'ın Ticaret Bakanlığına bağlı tahsil dairelerine olan ödenmemiş vergi, fon, pay ve idari para cezası borçları, gecikme zammı ve gecikme faizleri ile birlikte (7256 sayılı Kanuna göre yapılandırılmış borçlar dahil) Hazineden görevlendirme bedeli alacaklarına karşılık mahsup edilerek terkin ediliyor. 5018 sayılı Kanuna geçici madde eklenerek, 2021 yılında gelir tahmininin üzerinde gerçekleşen genel bütçe gelirleri karşılığı idare bütçelerine ödenek eklenebiliyor.
Diğer düzenlemeler şunlar:
 Abdullah DoğruAK Parti, Adana
 Abdullah Nejat KoçerAK Parti, Gaziantep
 Ahmet AkayAK Parti, Şanlıurfa
 Ahmet ÇakırAK Parti, Malatya
 Ahmet ÇolakoğluAK Parti, Zonguldak
 Ahmet KılıçAK Parti, Bursa
 Ahmet Mücahit ArınçAK Parti, Manisa
 Ahmet Salih DalAK Parti, Kilis
 Ahmet ZenbilciAK Parti, Adana
 Ali Cumhur TaşkınAK Parti, Mersin
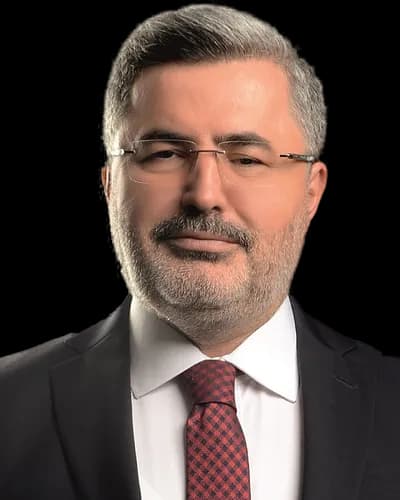 Ali ÖzkayaAK Parti, Afyonkarahisar
 Ali ŞahinAK Parti, Gaziantep
 Arife Polat DüzgünAK Parti, Ankara
 Arzu AydınAK Parti, Bolu
 Atilla ÖdünçAK Parti, Bursa
 Bekir Kuvvet ErimAK Parti, Aydın
 Canan KalsınAK Parti, İstanbul
 Cemal BekleAK Parti, İzmir
 Cemal ÖztürkAK Parti, Giresun
 Cemal TaşarAK Parti, Bitlis
 Ceyda Çetin ErenlerAK Parti, Kütahya
 Çiğdem KoncagülAK Parti, Tekirdağ
 Derya BakbakAK Parti, Gaziantep
 Ebubekir BalAK Parti, Diyarbakır
 Ekrem ÇelebiAK Parti, Ağrı
 Emine Yavuz GözgeçAK Parti, Bursa
 Emine ZeybekAK Parti, Kocaeli
 Erol KayaAK Parti, İstanbul
 Fatih Süleyman DenizolgunAK Parti, İstanbul
 Fatma AksalAK Parti, Edirne
 Fatma Betül Sayan KayaAK Parti, İstanbul
 Hacı Bayram TürkoğluAK Parti, Hatay
 Hacı TuranAK Parti, Ankara
 Hakan KahtalıAK Parti, Malatya
 Halil EtyemezAK Parti, Konya
 Halil ÖzcanAK Parti, Şanlıurfa
 Hamdi UçarAK Parti, Zonguldak
 Hülya NergisAK Parti, Kayseri
 Hüseyin ŞanverdiAK Parti, Hatay
 İbrahim AydemirAK Parti, Erzurum
 İbrahim YurdunusevenAK Parti, Afyonkarahisar
 İlyas ŞekerAK Parti, Kocaeli
 İsmail BilenAK Parti, Manisa
 İsmail GüneşAK Parti, Uşak
 İsmail KayaAK Parti, Osmaniye
 İsmail TamerAK Parti, Kayseri
 Jülide İskenderoğluAK Parti, Çanakkale
 Kemal ÇelikAK Parti, Antalya
 Mehmet Ali CevheriAK Parti, Şanlıurfa
 Mehmet Cihat SezalAK Parti, Kahramanmaraş
 Mehmet ErdoğanAK Parti, Gaziantep
 Mehmet Yavuz DemirAK Parti, Muğla
 Meliha AkyolAK Parti, Yalova
 Metin BulutAK Parti, Elazığ
 Muhammet Müfit AydınAK Parti, Bursa
 Murat BaybaturAK Parti, Manisa
 Mustafa ArslanAK Parti, Tokat
 Mustafa KendirliAK Parti, Kırşehir
 Mücahit DurmuşoğluAK Parti, Osmaniye
 Müslüm YükselAK Parti, Gaziantep
 Nazım MavişAK Parti, Sinop
 Necip NasırAK Parti, İzmir
 Nilgün ÖkAK Parti, Denizli
 Orhan ErdemAK Parti, Konya
 Orhan YeginAK Parti, Ankara
 Osman Aşkın BakAK Parti, Rize
 Oya EronatAK Parti, Diyarbakır
 Pakize Mutlu AydemirAK Parti, Balıkesir
 Radiye Sezer KatırcıoğluAK Parti, Kocaeli
 Ramazan CanAK Parti, Kırıkkale
 Recep UncuoğluAK Parti, Sakarya
 Salim ÇivitcioğluAK Parti, Çankırı
 Selim GültekinAK Parti, Niğde
 Selim YağcıAK Parti, Bilecik
 Selman Oğuzhan EserAK Parti, Karaman
 Semiha EkinciAK Parti, Sivas
 Serap YaşarAK Parti, İstanbul
 Sermin BalıkAK Parti, Elazığ
 Şenel YediyıldızAK Parti, Ordu
 Şirin ÜnalAK Parti, İstanbul
 Tahir AkyürekAK Parti, Konya
 Tamer DağlıAK Parti, Adana
 Tülay KaynarcaAK Parti, İstanbul
 Uğur AydemirAK Parti, Manisa
 Vildan Yılmaz GürelAK Parti, Bursa
 Yasin UğurAK Parti, Burdur
 Yaşar KırkpınarAK Parti, İzmir
 Yavuz ErgunAK Parti, Niğde
 Yusuf BaşerAK Parti, Yozgat
 Yusuf Ziya YılmazAK Parti, Samsun
 Yücel MenekşeAK Parti, Nevşehir
 Zeynep Gül YılmazAK Parti, Mersin
 Ziver ÖzdemirAK Parti, Batman
 Zülfü DemirbağAK Parti, Elazığ
Yorumlar
Hakaret, nefret söylemi ve kişisel bilgi içeren yorumlar kaldırılır.