İçeriğe Geç

Ölçüme İzin Veriyor musun?

Platformun nasıl kullanıldığını anlamak için ölçüm araçları kullanıyoruz. Bunlar zorunlu değil: reddedersen site aynı şekilde çalışır, ölçüm çerezi yazılmaz, Google’a yalnız çerezsiz ve kimliksiz sayım sinyali gider. Oy kayıtları bu tercihten bağımsız olarak saklanır, ayrıntısı gizlilik metninde.

Bütçe Maratonu Bugün Komisyonda: Milli Savunma Bakanlığı →

Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor

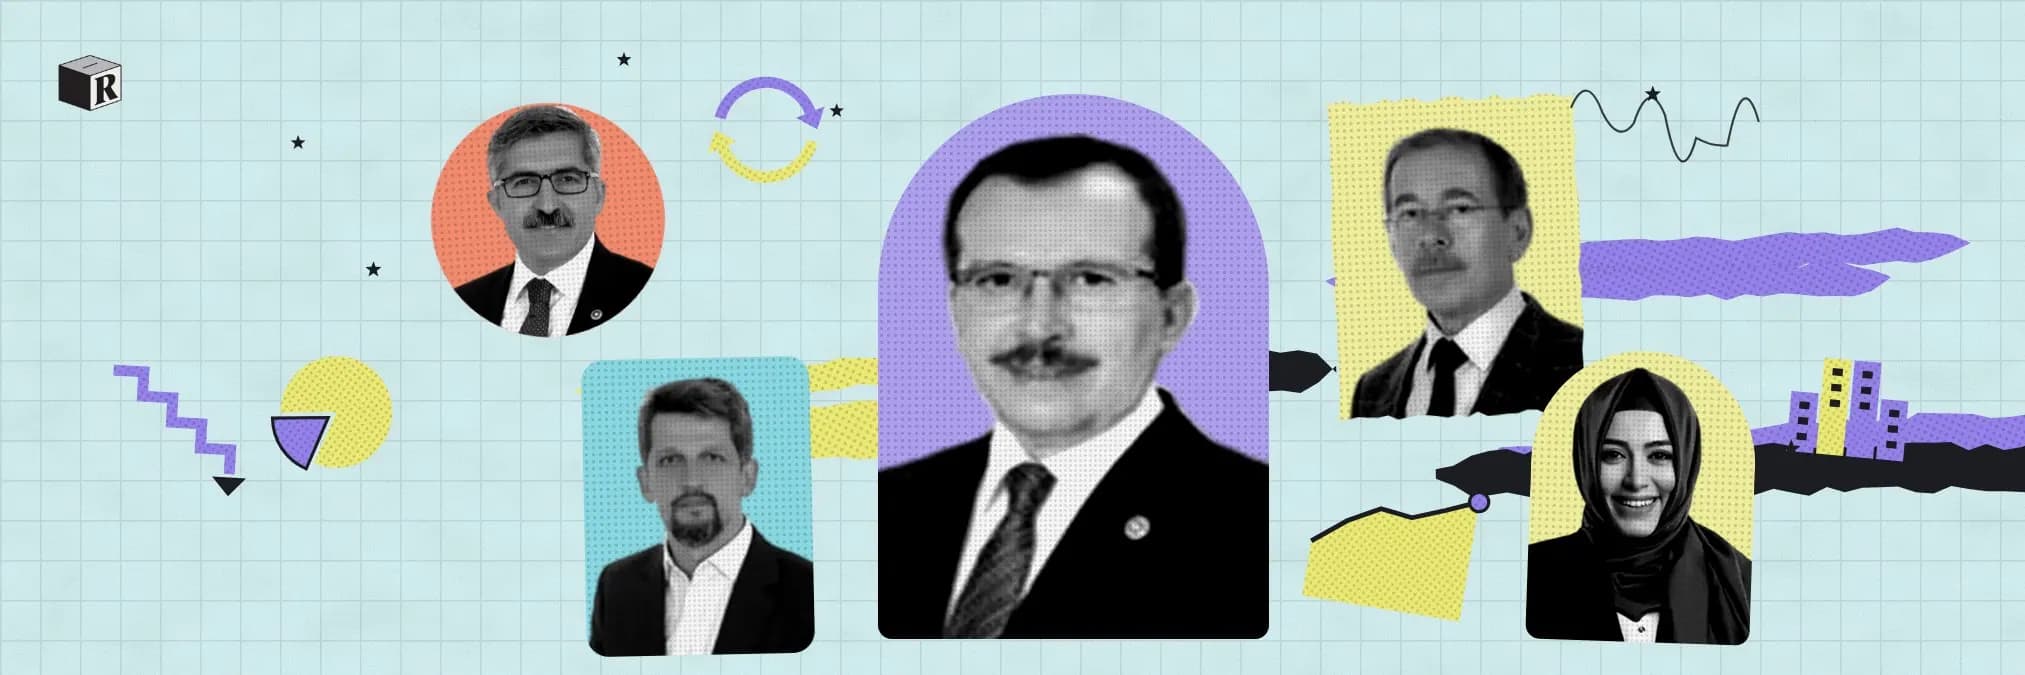
Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor, TBMM Genel Kurulunda 14 Ekim 2021'de kabul edildi ve 7338 sayılı Kanun olarak 26 Ekim 2021 tarihli ve 31640 sayılı Resmi Gazete'de yayımlandı. Teklifin ilk imzacısı Uğur Aydemir (AK Parti, Manisa); teklifte toplam 62 milletvekilinin imzası var.

Tam Başlığı

Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi

En Çok Tartışılan: Basit usul esnaf istisnası ve içerik üreticilerinin vergilendirilmesi

Sen Olsan Ne Oy Verirdin?

Bu teklife katılıyor musun?

Referandom Oylaması

Oy verince dağılımı görürsün.

Mecliste Ne Oldu?

Kabul Edildi

7338 sayılı kanun olarak yasalaştı.

Kanun Künyesi

Kanun No7338
Kabul Tarihi
14 Ekim 2021
Kabul Edildiği Birleşim
27. Dönem, 5. Yasama Yılı, 7. Birleşim
Resmi Gazete
26 Ekim 2021, sayı 31640
Teklifin Esas Numarası
2/3854

Teklifin Aşamaları

  1. Teklif Edildi, tamamlandı
  2. Komis­yonda, tamamlandı
  3. Genel Kurul, tamamlandı
  4. Kabul Edildi, tamamlandı

Mecliste Nasıl Oylandı?

284milletvekili oy kullandı

240 kabul, 44 ret, 0 çekimser

300 milletvekili oylamaya katılmadı.

  • Kabul
  • Ret
  • Çekimser
  • Katılmadı
Parti ve gruplara göre Genel Kurul oyları
Parti ya da GrupKabulRetÇekimserKatılmadı
AK PartiAdalet ve Kalkınma Partisi2170071
CHPCumhuriyet Halk Partisi0200115
HDPHalkların Demokratik Partisi011045
İYİ Parti012024
Memleket Partisi2001
MHPMilliyetçi Hareket Partisi210027
SaadetSaadet Partisi0100
Oy Kullanmayan Gruplar: Bağımsız, BBP, DBP, DEVA, DP, TİP, Yenilik Partisi, Zafer Partisi
  • Bağımsız5 milletvekili katılmadı
  • BBP1 milletvekili katılmadı
  • DBP1 milletvekili katılmadı
  • DEVA1 milletvekili katılmadı
  • DP2 milletvekili katılmadı
  • TİP4 milletvekili katılmadı
  • Yenilik Partisi1 milletvekili katılmadı
  • Zafer Partisi2 milletvekili katılmadı
Toplam240440300
  • AK PartiAdalet ve Kalkınma Partisi

    Kabul
    217
    Ret
    0
    Çekimser
    0
    Katılmadı
    71
  • CHPCumhuriyet Halk Partisi

    Kabul
    0
    Ret
    20
    Çekimser
    0
    Katılmadı
    115
  • HDPHalkların Demokratik Partisi

    Kabul
    0
    Ret
    11
    Çekimser
    0
    Katılmadı
    45
  • İYİ Parti

    Kabul
    0
    Ret
    12
    Çekimser
    0
    Katılmadı
    24
  • Memleket Partisi

    Kabul
    2
    Ret
    0
    Çekimser
    0
    Katılmadı
    1
  • MHPMilliyetçi Hareket Partisi

    Kabul
    21
    Ret
    0
    Çekimser
    0
    Katılmadı
    27
  • SaadetSaadet Partisi

    Kabul
    0
    Ret
    1
    Çekimser
    0
    Katılmadı
    0
  • Oy Kullanmayan Gruplar: Bağımsız, BBP, DBP, DEVA, DP, TİP, Yenilik Partisi, Zafer Partisi
    • Bağımsız5 milletvekili katılmadı
    • BBP1 milletvekili katılmadı
    • DBP1 milletvekili katılmadı
    • DEVA1 milletvekili katılmadı
    • DP2 milletvekili katılmadı
    • TİP4 milletvekili katılmadı
    • Yenilik Partisi1 milletvekili katılmadı
    • Zafer Partisi2 milletvekili katılmadı
TBMM Genel Kurulu, 14 Ekim 2021

Bu Teklif Ne Yapıyor?

Kanun, basit usulde vergilendirilen mükelleflerin kazançlarını gelir vergisinden istisna ediyor. Sosyal içerik üreticileri ile mobil uygulama geliştiricilerinin kazançları için tevkifat yoluyla vergilendirme getiriyor.

Yasalaşma Süreci

"Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi" (2/3854), 1 Ekim 2021 tarihinde TBMM Başkanlığına sunuldu. Teklifin ilk imzacısı Manisa Milletvekili Uğur Aydemir (AK Parti). Teklifi toplam 62 milletvekili imzaladı. Teklif esas komisyon olarak Plan ve Bütçe Komisyonunda görüşüldü ve komisyon raporunu 8 Ekim 2021 tarihinde verdi (sıra sayısı 280). Genel Kurulda 14 Ekim 2021 tarihinde açık oylamayla kabul edildi: 240 kabul, 44 ret oy. Kanun 7338 sayıyla 26 Ekim 2021 tarihli ve 31640 sayılı Resmi Gazete'de yayımlandı.

Kanun ile Ne Değişiyor?

Gelir Vergisi Kanununda şu değişiklikler yapılıyor:

  • Basit usulde vergilendirilen mükelleflerin kazançları gelir vergisinden istisna ediliyor ve bu kazançlar için yıllık beyanname verilmiyor. Gerekçeye göre bu grupta yaklaşık 850.000 mükellef bulunuyor.
  • Sosyal ağ sağlayıcıları üzerinden paylaşım yapan sosyal içerik üreticileri ile mobil cihazlar için uygulama geliştirenlerin kazançları, gelir vergisi tarifesinin dördüncü gelir dilimindeki tutarı aşmamak şartıyla istisna kapsamına alınıyor ve bu kişiler hasılatları üzerinden tevkifat yoluyla vergilendiriliyor. Gerekçeye göre tevkifat nihai vergi oluyor.
  • Kamu kurum ve kuruluşları tarafından yapılan tarımsal destekleme ödemeleri gelir vergisinden istisna tutuluyor ve bu ödemelerden vergi kesintisi yapılmıyor.
  • Dördüncü geçici vergilendirme dönemi kaldırılıyor. Yıllık gelir vergisi Mart ve Temmuz aylarında iki eşit taksitte ödeniyor.
  • Vergiye uyumlu mükelleflere uygulanan vergi indiriminde, yararlanma şartı olan tarhiyat yapılmama kuralı kesinleşen tarhiyat olmaması şeklinde değiştiriliyor.

Vergi Usul Kanununda vergi uygulamalarının elektronikleşmesine paralel olarak vergilendirme, defter tutma, belge düzenleme, beyan ve bildirimde bulunma, değerleme, ceza ve uzlaşma hükümlerinde düzenlemeler yapılıyor. Mükelleflerin haklarında yürütülmekte olan vergi incelemesiyle ilgili vergi türünden farklı bir vergi türü için pişmanlık talepli beyanname verebilmesi mümkün oluyor. Vergi dairesi, vergi mahremiyeti, yabancı ülkelerde bulunanlara yapılacak tebligat, ilanen tebligat, düzeltme ve vergi incelemesine yönelik hükümler de değiştiriliyor. Gerekçeye göre Hazine ve Maliye Bakanlığı gerekli gördüğü hallerde il ve ilçe sınırlarına bağlı kalmaksızın, elektronik ortamda kurulanlar dahil vergi daireleri kurabiliyor.

Çifte vergilendirmeyi önleme anlaşmalarının taraf devletlerce yorumlanmasından ve uygulanmasından kaynaklanan sorunların çözümüne yönelik düzenlemeler iç mevzuata ekleniyor.

Diğer vergi değişiklikleri şunlar:

  • Özel tüketim vergisi alınan bazı ürünlerde Cumhurbaşkanına tanınan yetkiye ilişkin değişiklik yapılıyor.
  • Motor silindir hacmine ve özel tüketim vergisi matrahına göre farklı oranlarda vergilendirilen motorlu karavanlar için vergilendirmeye esas tek bir oran belirleniyor.
  • Nakdi sermaye artışlarının yurt dışından getirilen nakitle karşılanan kısmı için uygulanacak indirim oranı %75 olarak belirleniyor.
  • Kurumlarca yapılan yatırım harcamaları dolayısıyla hak kazanılan yatırıma katkı tutarları bazı vergi borçlarından mahsup edilebiliyor.

Madde Madde

Her maddede ne değiştiği ve partilerin ne dediği: gerekçe, muhalefet şerhleri ve önergeler.

Madde 1Tartışmalı

193 sayılı Gelir Vergisi Kanunu

Basit Usul Esnafının Kazancı Gelir Vergisinden İstisna Ediliyor

Kazancı basit usulde tespit edilen küçük esnafın ticari kazancı gelir vergisinden istisna ediliyor. Bu kazanç için yıllık beyanname verilmiyor.

ÖnceBasit usulde vergilendirilen esnafın ticari kazancı gelir vergisine tabidir.
ŞimdiKazanç gelir vergisinden istisna olur; yıllık beyanname verilmez ve diğer gelirlerin beyanına da dahil edilmez.
Teklifin Gerekçesi
Maddeyle, 193 sayılı Kanunun 47 ve 48 inci maddelerinde yazılı şartları topluca haiz olup basit usulde vergilendirilen ve 51 inci maddede sayılan basit usulden faydalanamayacaklar arasında yer almayan mükelleflerin ticari kazançları, gelir vergisinden istisna edilmektedir.
Teklifi veren AK Parti milletvekilleri, komisyon raporundaki madde gerekçesi
1 / 63

Partiler Ne Dedi?

Genel Kurulda teklifin görüşmesinde her gruptan söz alanlar, tutanaktan birebir. 12 Ekim 2021 TBMM tutanağı

  • CHP Grubu adına
    Bunu istisna kapsamına aldığınız zaman, ortalama olarak, bir küçük esnafımızdan devlet yıllık 300 liralık bir vergi avantajı sağlıyor.
    Abdullatif ŞenerKonya MilletvekiliKarşı çıktı
  • HDP Grubu adına
    Bütün dünyada pandemi döneminde dar gelirli esnafa devlet dedi ki: “Merak etme, ben senin iş yerini kapattım ama senin bütün ihtiyaçlarını karşılayacağım.” Ve on binlerce dolar, on binlerce euro destek verdi.
    Garo PaylanDiyarbakır MilletvekiliKarşı çıktı
Genel Kurul: Kabul edildi

Hangi Argüman Seni İkna Etti?

2 Grup Konuştu

Birini seç, yorumuna alıntı olarak eklensin.

Yorumlar

Hakaret, nefret söylemi ve kişisel bilgi içeren yorumlar kaldırılır.

Oy verince iki tarafın gerekçelerini görürsün.

Değiştirilmesi Önerilen Kanunlar

Teklif Sahipleri

62 milletvekili

56 İmzacı Daha

İlgili Belgeler

Aynı Konuda

Ekonomi

Sık Sorulan Sorular

Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor kabul edildi mi?

Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor, TBMM Genel Kurulunda 14 Ekim 2021'de kabul edildi ve 7338 sayılı Kanun olarak 26 Ekim 2021 tarihli ve 31640 sayılı Resmi Gazete'de yayımlandı.

7338 sayılı Kanun nedir?

7338 sayılı Kanun, "Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi" adıyla TBMM'ye sunulan ve TBMM Genel Kurulunda 14 Ekim 2021'de kabul edilen kanundur. 26 Ekim 2021 tarihli Resmi Gazete'de yayımlandı.

Teklifi kim verdi?

Teklifin ilk imzacısı Uğur Aydemir (AK Parti, Manisa); teklifte toplam 62 milletvekilinin imzası var.

Teklif Mecliste nasıl oylandı?

Teklifin tümü 14 Ekim 2021'de açık oylamayla kabul edildi: 240 kabul, 44 ret, 0 çekimser oy.

Teklif hangi kanunları değiştiriyor?

Teklifin maddeleri 8 yürürlükteki kanunda değişiklik öngörüyor: 213 Sayılı Vergi Usul Kanunu, 193 Sayılı Gelir Vergisi Kanunu, 5520 Sayılı Kurumlar Vergisi Kanunu, 488 Sayılı Damga Vergisi Kanunu, 4760 Sayılı Özel Tüketim Vergisi Kanunu ve 3 kanun daha.

Son Güncelleme:

Kaynak Göster

Kaynak Göster

Referandom. (2026, 16 Kasım). Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor [Kanun Teklifi]. Erişim tarihi: 18 Kasım 2026. https://www.referandom.com/kanunlar/esnafa-gelir-vergisi-istisnasi-icerik-ureticilerine-tevkifat-getiriliyor

Sitene Ekle

Bu oy kartını kendi sitene eklemek için kodu kopyalayıp sayfana yapıştır.

<iframe src="https://www.referandom.com/gom/kanun/esnafa-gelir-vergisi-istisnasi-icerik-ureticilerine-tevkifat-getiriliyor" title="Referandom: Esnafa Gelir Vergisi İstisnası, İçerik Üreticilerine Tevkifat Getiriliyor" width="100%" height="400" style="max-width:560px;border:0;border-radius:18px" loading="lazy"></iframe>

Paylaş

Bu teklifi arkadaşına gönder, o da oylasın.